广东网络营销财税筹划是指针对在广东地区开展数字化营销、电商销售、直播带货等业务的企业或个人,通过合法合规的手段,对经营过程中的**增值税**、**企业所得税**以及**个人所得税**进行系统性优化安排,以降低综合税负并提升财务效益的专业服务。
首先,核心筹划内容包括**业务组织架构设计**。由于网络营销常涉及平台运营、广告投放、MCN机构合作等多环节,企业需根据广东当地的实际税收政策,合理拆分或整合业务主体(如设立**合伙企业**、**个体工商户**或**有限责任公司**),利用不同主体在税种和税率上的差异进行税务洼地规划。
其次,**增值税筹划**是重点环节。网络营销服务通常适用6%的现代服务业税率,而商品销售适用13%的货物销售税率。企业需精准划分**混合销售**与**兼营业务**,通过合同条款的规范设计,实现税目和税率的合理适用,并充分利用**进项税额**抵扣政策,降低增值税税负。
第三,**企业所得税筹划**同样至关重要。广东企业应积极申请**高新技术企业**认证(享受15%优惠税率),或利用**研发费用加计扣除**政策(目前针对网络营销技术研发的扣除比例较高),同时结合广东对软件和信息技术服务业的专项补贴,最大化税前扣除项目。
第四,**个人所得税筹划**。针对网络营销中常见的网红主播、营销顾问等高收入群体,广东地区允许通过设立**个人独资企业**或**灵活用工平台**,将“工资薪金”或“劳务报酬”所得转化为“经营所得”,从而享受核定征收或更低的综合税率,有效规避高额个税。
第五,充分利用**广东区域特色政策**。如**粤港澳大湾区**的税收优惠(如对特定人才和企业的补贴政策)、深圳前海、广州南沙等自贸区的“双15%”税率政策,以及珠海横琴的鼓励类产业企业所得税优惠,这些都是广东网络营销财税筹划必须重点考量的区域红利。
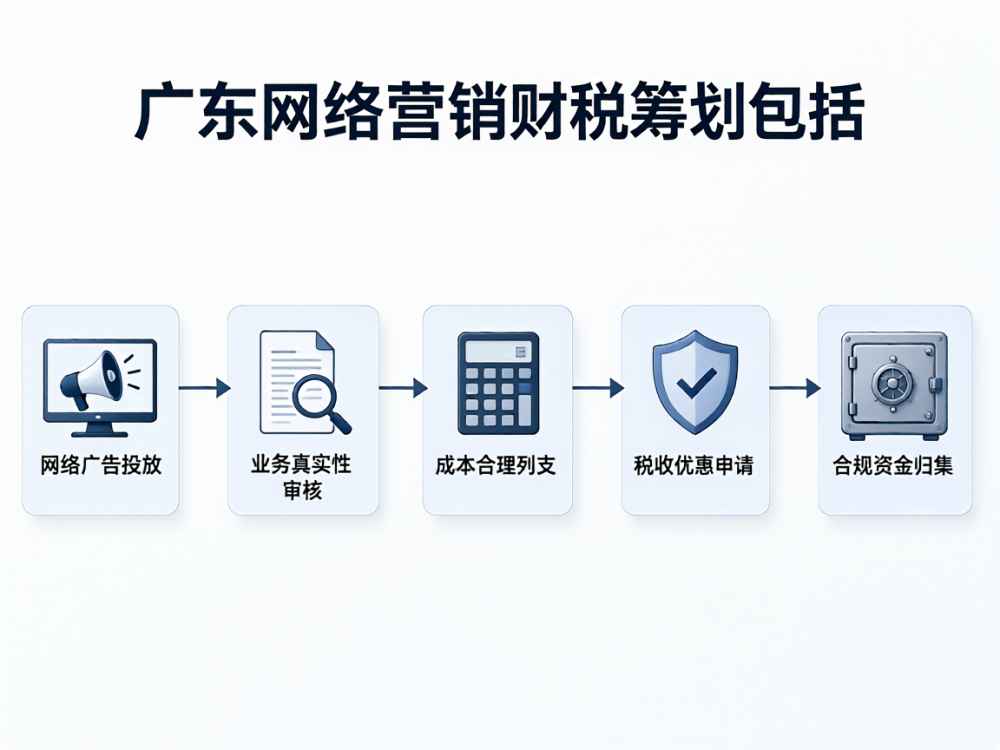
最后,财税筹划必须包含**合规与风险管理**。包括业务流、合同流、发票流、资金流“四流合一”的规范性管理,确保网络营销费用的扣除凭证合法有效,坚决杜绝虚开发票等违法行为,确保企业在税务稽查中的安全性。
综上所述,广东网络营销财税筹划涵盖**业务模式设计、增值税优化、所得税规划、区域政策运用及合规风控**等综合体系,企业需在专业顾问指导下,结合自身实际业务量体裁衣,实现合法、安全、高效的节税目标。
查看详情
查看详情