基于艾瑞咨询、易观分析等权威机构发布的2024-2025年行业报告及公开数据综合分析,教育行业网络营销正经历从流量粗放型增长向精细化运营的关键转折。在预算整体收缩的背景下,**网络营销比例**的优化成为决定教育机构生死存亡的核心要素。
一、教育行业网络营销渠道预算分配比例
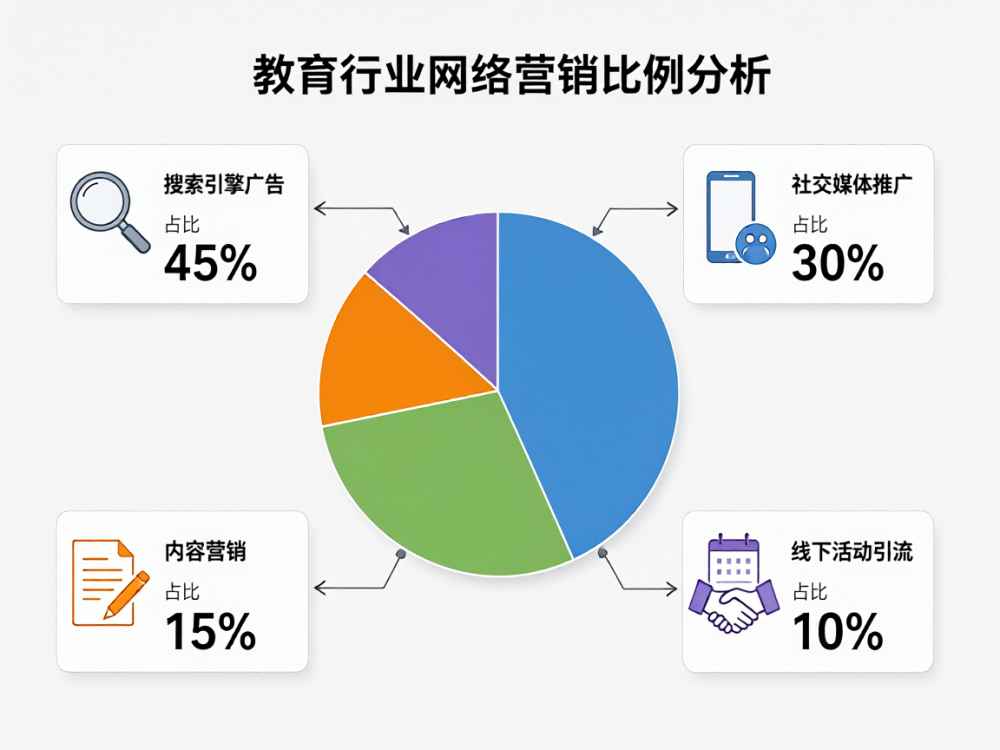
根据行业通用模型,教育行业网络营销预算在不同渠道的分配比例呈现“一超多强”格局。头部在线教育机构(如高途、好未来等)的平均预算分配中,信息流广告(抖音、腾讯、快手等)占据35%-45%的份额,是获客的绝对主力;搜索引擎营销(SEM/SEO)(百度、搜狗、360)占比约20%-30%,主要用于承接高意向用户;内容营销与短视频/直播(小红书、B站、视频号)占比15%-20%,是近年增速最快的板块;私域运营(企业微信、社群、公众号)约占10%-15%,主要用于转化沉淀和复购。
值得注意的是,效果广告与品牌广告的比例已从过去的7:3演变为8.5:1.5,反映出行业对即时ROI(投资回报率)的极致追求。在信息流内部,短视频渠道(抖音、快手)的投放预算已占信息流总额的60%以上,远超图文类信息流。
二、细分赛道网络营销比例差异
不同教育细分领域的营销比例存在显著分化。职业教育(如IT培训、考公考研)由于客单价高(5000-20000元)、决策周期短,其SEM投放占比高达40%-50%,因为用户搜索意图极度明确;而素质教育(美术、音乐、编程)及启蒙教育(早教、幼小衔接)则高度依赖内容种草(小红书占比超30%)和直播转化(抖音/视频号占比超25%),因为家长决策受口碑和体验驱动;受“双减”政策影响,K12学科类培训已基本退出市场,存量机构(如学而思素养)将私域社群运营比例提升至40%以上,以规避监管风险并降低获客成本。
三、获客成本与转化效率的比例关系
教育行业网络营销的核心指标比例揭示出严峻的成本压力。2024-2025年,在线教育行业平均单条有效线索成本(CPL)已攀升至80元-200元区间,较疫情前(40-80元)上涨超100%。在转化漏斗层面,从广告曝光到点击的CTR(点击率)行业均值约为1.2%-2.5%,从点击到留资的CVR(转化率)约为8%-15%,从留资到试听的转化率约为20%-35%,而最终从试听到正价课报名的转化率仅为10%-20%。这意味着营销费用占客单价的比例(CAC/ARPU)通常超过30%,部分机构甚至超过50%,严重挤压利润空间。
从LTV(客户终身价值)与CAC(获客成本)的比例来看,健康的教育企业需维持LTV/CAC ≥ 3:1,但2024年行业调研显示,超过60%的中小机构这一比例低于2.5:1,说明营销效率亟待优化。
四、2024-2025年比例结构新趋势
当前教育网络营销比例正呈现三大结构性迁移:一是直播电商占比快速增长,抖音、视频号直播渠道的营销预算占比从2022年的5%跃升至2025年的15%-20%,因为直播的即时互动性能将转化率提升至传统信息流的2-3倍;二是AIGC(生成式AI)技术的介入,使内容营销(如AI录播课、数字人直播)的单位素材成本降低40%以上,因此内容素材类投放比例从15%提升至25%;三是私域存量激活的比例提升,老用户转介绍及复购带来的营收占总营收的比例已从15%上涨至30%,促使机构将更多预算用于用户运营而非纯粹拉新。
五、总结与策略建议
综上所述,教育行业网络营销比例分析的核心结论是:预算结构必须从“广撒网”转向“精准化”。机构应结合自身客单价和用户决策周期,动态调整效果广告与品牌广告的比例(建议控制在8:2至9:1)、信息流与搜索的比例(高职素类偏信息流,职教类偏搜索)、以及公域引流与私域转化的比例(标准比例约为7:3)。同时,利用AIGC工具降低内容生产成本,并将LTV/CAC≥3:1设为营销投放的硬性警戒线,才能在激烈竞争中实现可持续的良性增长。
查看详情
查看详情