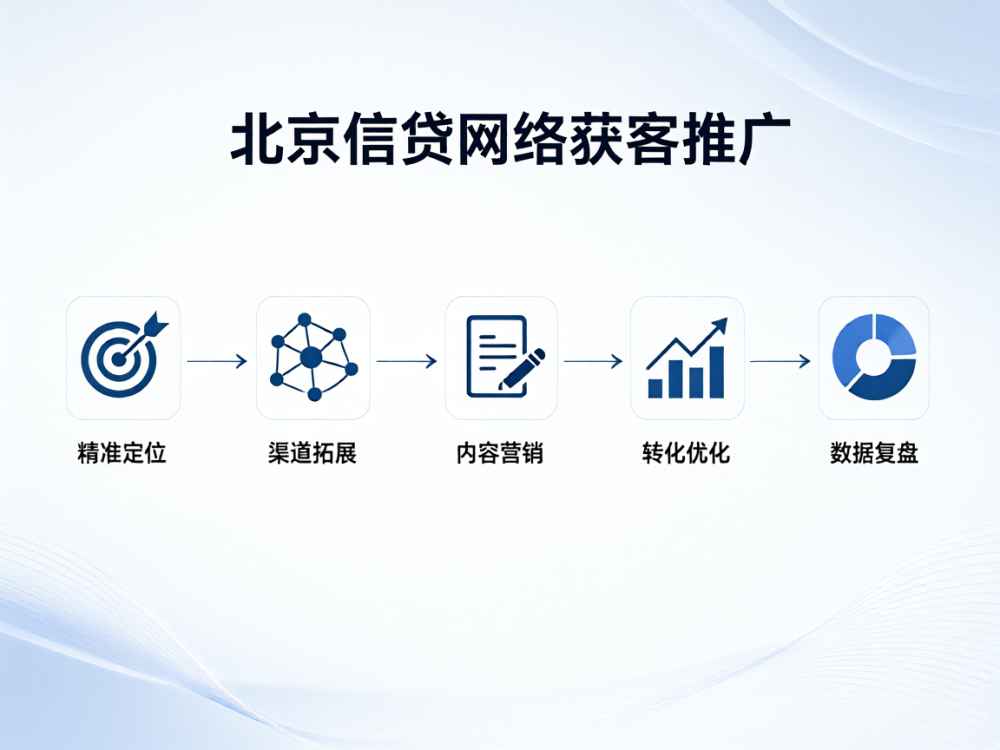
北京作为全国金融中心,信贷市场竞争激烈,网络获客已成为信贷机构拓展业务的核心手段。北京信贷网络获客推广需要结合本地市场特性、监管要求与互联网流量逻辑,构建精准、合规、高效的获客体系。
一、北京信贷网络获客的核心特点
北京信贷市场呈现“高需求、高竞争、强监管”三特征。一方面,北京聚集大量中小企业主、白领人群及新市民群体,信贷需求旺盛;另一方面,银行、消费金融公司、小贷公司、助贷平台等机构林立,线上广告成本高企。同时,北京银保监局、金融监管局对信贷广告宣传、个人信息保护、贷款利率展示有严格规定,网络获客必须合规先行。
二、主要网络获客渠道
1. 搜索广告(SEM):百度、360、搜狗等搜索引擎是北京信贷获客的“主阵地”。投放关键词如“北京贷款”“信用贷款申请”“无抵押贷款”等,需注意落地页需明确利率、费用、还款方式,避免违规承诺“秒批”“无息”等字样。
2. 信息流广告:今日头条、抖音、快手、微信朋友圈等平台可精准定向北京地区,按地域、年龄、职业、兴趣等定向,适合触达白领、个体户等目标人群。素材设计需突出额度、放款速度,但必须标注“年化利率”等合规信息。
3. SEO与内容营销:通过自有网站或第三方平台(知乎、百家号、搜狐号)发布“北京贷款攻略”“征信修复”等长尾内容,吸引有潜在需求的用户。需注意内容不得含有虚假宣传、误导性信息。
4. 短视频直播:抖音、快手等平台可开设“金融知识科普”账号,通过讲解贷款条件、利息计算等,引导用户私信或留资。直播中不得直接承诺放款结果,需引导至正规申请流程。
5. 信息中介/贷款超市:与融360、度小满、京东金融等平台合作,以“贷款超市”形式获取精准意向客户。该模式按CPA(有效注册)或CPS(成功放款)结算,成本相对可控。
三、推广策略与执行要点
1. 人群画像与精准定向:北京信贷目标用户主要分为三类:一是企业主(需求额高、利率敏感),适合通过企业主微信群、行业垂直网站获客;二是白领工薪族(额度小、重速度),适合信息流广告;三是新市民群体(如租房、外卖骑手),可结合社区广告、短视频本地推广。
2. 落地页优化:北京用户对隐私保护极为敏感,落地页需减少表单字段(建议不超过3个),突出“正规持牌机构”“无抵押无担保”“最快当天放款”等信任卖点。同时,必须展示“贷款年化利率区间”和“最终以合同为准”等风险提示。
3. 数据追踪与归因:利用UTM参数、百度统计、热力图工具,实时监测各渠道的点击率、留资率、放款率。北京地域广告成本高,需定期调整出价、预算分配,优先保留ROI(投资回报率)最高的渠道。
4. 私域运营:将网络线索导入企业微信或公众号,通过朋友圈、1对1沟通进行二次触达。北京用户时间成本高,需以“顾问式服务”降低沟通成本,但严禁电话骚扰。
四、合规与风险控制
北京金融监管严格,网络获客必须遵守《广告法》《银行业监督管理法》《网络借贷信息中介机构业务活动管理暂行办法》等。重点注意:
1. 广告宣传合规:不得使用“最高额度”“无息”“秒批”“凭身份证放款”等夸大或误导性词汇;必须清晰展示“贷款年化利率”“综合资金成本”等关键信息。
2. 数据安全合规:收集用户信息需明示授权,遵循“最小必要”原则,不得过度收集通讯录、位置、通话记录等。北京地区用户维权意识强,需建立完善的投诉响应机制。
3. 助贷业务合规:与助贷平台合作时,需确认其持牌资质,不得通过虚假增信、变相提高利率。对于北京地方金融监督管理局的窗口指导,需及时调整合作模式。
五、趋势与优化建议
1. AI智能获客:利用商汤等AI技术,对用户上传的营业执照、身份证进行智能识别,并结合大数据风控进行预授信,提升转化效率。北京科技资源丰富,可联合本地科技公司开发智能获客系统。
2. 短视频本地化:在北京本地生活类抖音账号中植入“贷款咨询”内容,通过“北京朝阳”“北京国贸”等地域标签,精准触达周边用户。但需注意平台对金融类广告的限制,可采取“知识科普+私域引流”模式。
3. 存量客户转介绍:北京信贷市场已进入存量竞争阶段,老客户转介绍是成本最低的获客方式。可设计“推荐有礼”活动,通过现金红包、加息券等激励老客户推荐新用户,但需确保活动规则透明合规。
4. 多平台矩阵布局:建议信贷机构同时运营百度、字节、腾讯、快手等多平台,形成流量矩阵。北京地区移动互联网普及率极高,需特别重视微信生态(公众号、小程序、视频号)的运营,因为北京用户微信使用频率最高。
综上,北京信贷网络获客推广需从渠道选择、内容合规、数据监测、用户运营等多维度综合发力,并时刻关注监管政策变化,才能在激烈竞争中实现降本增效、稳健增长。
查看详情
查看详情