京东商城作为中国自营式B2C电商领域的标杆企业,其网络营销环境呈现出显著的**复杂性与动态性**。当前,京东的营销活动不仅受制于宏观经济周期,更面临着行业内**多极化竞争**的严峻挑战。整体来看,京东的网络营销环境正处于从**流量红利**向**存量博弈**转变的“新常态”阶段,企业必须依托其**供应链优势**和**技术赋能**来重构竞争壁垒。
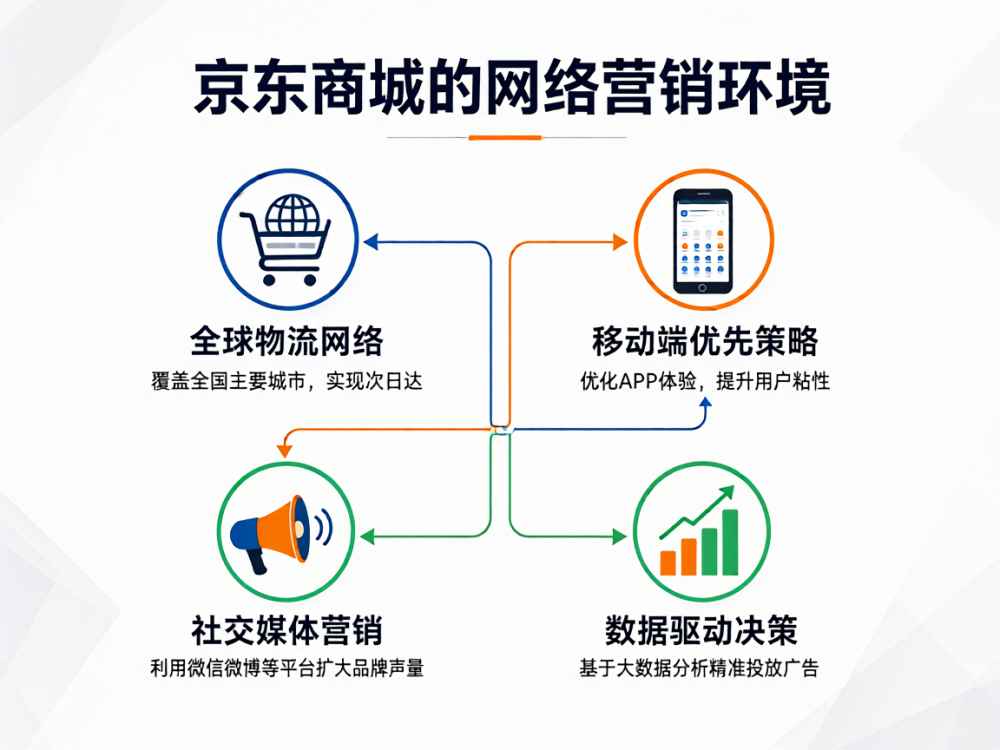
从**宏观环境(PEST)** 来看,**政治法律环境**对京东的影响日益深远。国家市场监管总局对平台经济的反垄断监管常态化,有效遏制了“二选一”等恶性竞争行为,这为京东在服饰、美妆等品类上的拓展提供了**公平的竞争土壤**。同时,国家大力发展数字经济、鼓励消费升级的政策导向,为京东的**全渠道零售**和**以旧换新**业务提供了政策红利。在经济环境层面,中国居民消费结构持续升级,但消费信心受国内外经济形势波动的影响,呈现出**消费分级**的特征。京东的核心用户群体具有高购买力、高忠诚度,但日益理性的消费者对**极致性价比**和**服务体验**提出了双重严苛要求。从**社会环境**分析,城镇化进程加速与中产阶级扩容,推动了对**高品质、即时性**商品的需求;同时,Z世代成为消费主力,他们对**国潮品牌**和**绿色消费**的关注,要求京东在营销内容上必须更贴近年轻语境。在**技术环境**层面,以**AI大模型**、**AIGC**以及**智慧物流**为核心的新一轮技术革命,正在重塑电商营销的底层逻辑。京东推出的“言犀”大模型已深度应用于智能客服、营销素材生成和供应链预测,极大提升了营销的**精准度**与**运营效率**。
在**微观环境**中,京东面临的竞争态势异常严峻,呈现“**四面楚歌**”的格局。在综合电商赛道,阿里巴巴(淘宝/天猫)通过回归“低价”战略,不断强化其**淘工厂**和**百亿补贴**,在流量端对京东形成压制;而拼多多凭借“**仅退款**”机制和极强的**价格竞争力**,持续抢占下沉市场用户。最核心的威胁来自**内容电商**的崛起,抖音、快手等平台依托**兴趣推荐算法**和**直播带货**模式,实现了“货找人”的路径重构,直接截流了京东在3C家电等高客单价品类上的冲动消费需求。同时,**美团闪购**和**饿了么**等即时零售平台,在**分钟级配送**能力上对京东的“小时购”业务构成了直接挑战。从**供应商**角度看,京东凭借其庞大的采购规模拥有极强的议价能力,但品牌方自营旗舰店和DTC(Direct to Consumer)模式的普及,让京东在**货权争夺**上压力倍增。从**消费者**视角看,现代消费者的行为呈现**碎片化**和**全天候**特征,他们倾向于在多平台进行比价,且对**售后响应速度**的预期被显著拉高。
聚焦**京东内部的营销资源与能力**,其最大的**核心优势**在于**一体化供应链物流体系**。京东物流覆盖全国几乎所有区县的“**千县万镇**”配送网络,以及“**送装一体**”的服务能力,是其他竞争对手短期内难以复制的护城河。此外,京东**自营模式**下的**正品行货**心智,在消费者心中建立了极高的信任度,尤其在3C数码、家电等**标品类目**上,京东依然是消费者的首选阵地。然而,京东也存在明显的**内部劣势**,主要包括**流量成本高企**导致的获客边际效益递减,以及**内容生态薄弱**,在短视频、直播等**种草领域**与抖音、小红书存在代差。从**机会点**分析,京东正在通过“**京东秒送**”和“**7FRESH**”切入**即时零售**赛道,利用其庞大的**前置仓**和**门店**网络,满足消费者“**半小时达**”的需求,这是未来增长的关键极。
综上,京东商城的网络营销环境可以概括为“**宏观趋稳、微观激变**”。在存量竞争时代,京东的营销战略必须从传统的“**流量收割**”转向“**用户深耕**”。一方面,要继续放大其在**供应链**和**物流服务**上的**确定性优势**;另一方面,必须积极拥抱**AI技术**和**内容化营销**,通过**采销直播**和**产业带直连**来重塑**低价心智**。京东唯有将**多快好省**中的“**快**”与“**好**”做到极致,方能在这场全渠道的营销博弈中守住基本盘。
查看详情
查看详情